코인을 맡기고 다른 코인을 빌렸는데, 담보 가격이 급락하면 누가 빚을 갚아줄까? 은행 대출이라면 연체 안내나 상담 과정이 먼저 떠오르지만, 에이브에서는 다르다. 담보 가치가 정해진 기준 아래로 내려가면 누구나 그 빚의 일부를 대신 갚고 담보를 가져갈 수 있다. 이를 청산이라고 부른다.
AAVE를 볼 때도 이 구조가 출발점이다. 에이브는 단순히 코인을 예치해 이자를 받는 서비스가 아니라, 담보·대출·청산이 자동으로 맞물리는 대출 시장이다. 최근 AAVE는 9월 초 130달러대에서 120달러 안팎으로 조정을 받았다. 다만 가격 흐름만 볼 것이 아니라, 대출 수요가 늘어나는 환경인지와 에이브가 위험을 얼마나 안정적으로 관리하는지를 함께 봐야 한다.
에이브(AAVE) 핵심 정보
| 프로젝트명 | Aave |
| 토큰명 | AAVE |
| 출시 | 2020년 10월, LEND에서 AAVE로 전환 |
| 네트워크 | Ethereum 기반 멀티체인 |
| 카테고리 | 디파이 · 탈중앙화 대출 |
| 핵심 서비스 | 자산 예치, 담보대출, GHO 스테이블코인, 유동성 시장 |
| AAVE 역할 | 거버넌스 참여, 프로토콜 안전장치 관련 보상 구조 |
| 최대 발행량 | 약 1,600만 AAVE |
| 유통량 | 약 1,500만 AAVE |
| 시가총액 | 약 19억 달러 (2026년 9월 17일 기준) |
| 다음 주요 언락 | 정기 대규모 언락 구조보다 거버넌스·트레저리 운용을 확인할 필요가 있음 |
AAVE는 새 물량이 계속 풀리는 유형의 토큰과는 다르다. 이미 대부분이 시장에 유통된 상태라서, 공급 증가 자체보다 프로토콜이 어떤 수익을 만들고 AAVE 보유자가 그 생태계에서 어떤 역할을 맡는지가 더 중요하다.
담보 가격이 떨어지면 대출은 어떻게 될까?
에이브에서 대출은 아주 단순하게 시작한다. 예를 들어 ETH를 담보로 맡기고 USDC를 빌릴 수 있다. ETH는 계속 보유하고 싶지만 당장 현금이 필요할 때, ETH를 팔지 않고 이를 담보로 돈을 빌리는 방식이다.
문제는 ETH 가격이 떨어질 때다. 빌린 USDC의 가치는 거의 변하지 않지만, 담보로 맡긴 ETH의 달러 가치는 함께 줄어든다. 그러면 담보와 빚의 균형이 무너질 수 있다.
에이브는 이 상태를 건강도라는 숫자로 보여준다. 건강도가 높을수록 담보 여유가 크고, 1에 가까워질수록 청산 위험도 커진다. 건강도가 1 아래로 내려가면 해당 포지션은 청산 대상이 된다.
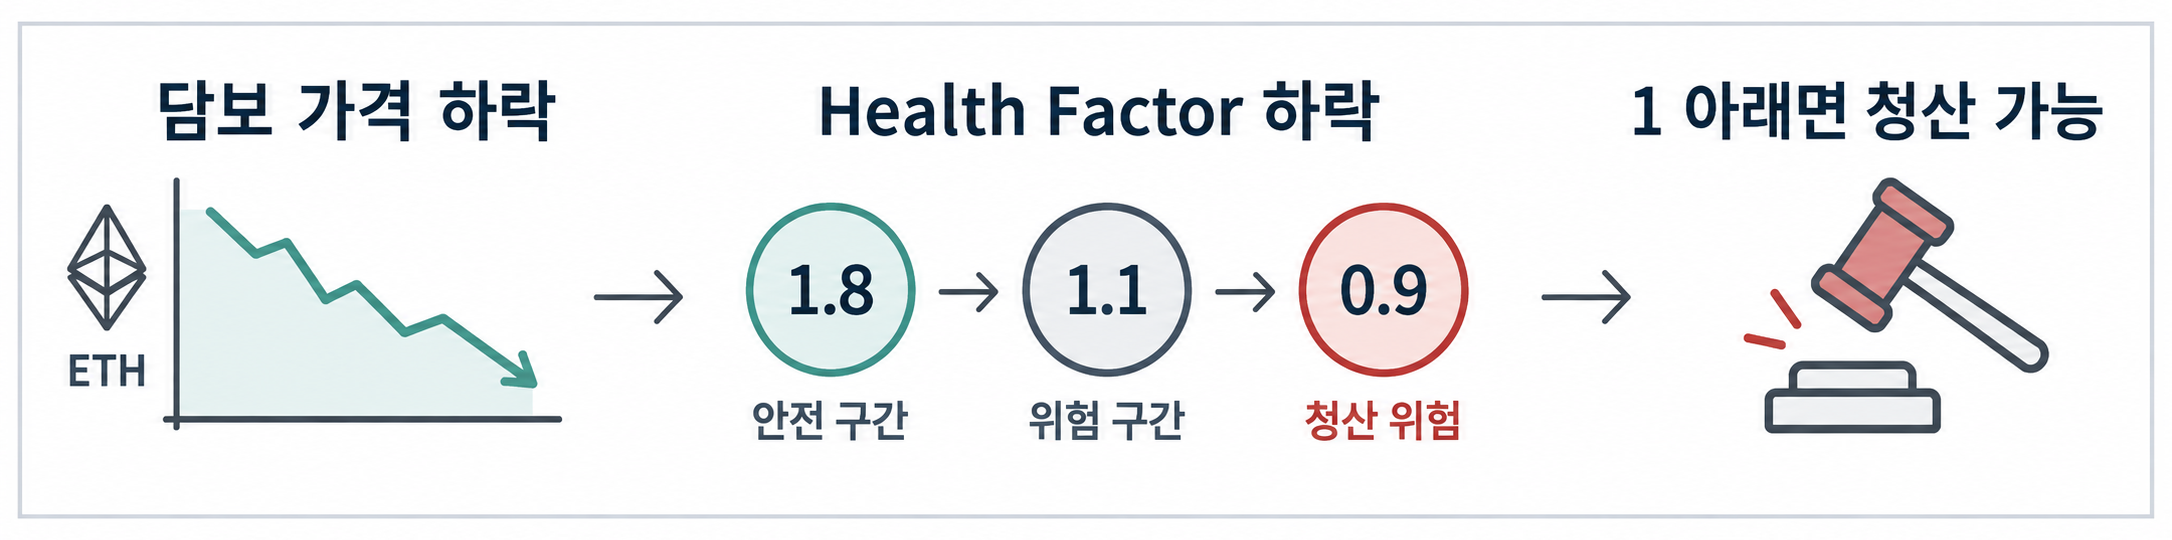
담보 가격이 내려가면 건강도도 함께 낮아진다. 이때는 담보를 추가해 여유를 확보하거나, 빌린 자산 일부를 갚아 빚의 규모를 줄여야 한다.
건강도 1 아래에서는 무슨 일이 일어날까?
청산은 거래소가 일방적으로 자산을 가져가는 절차가 아니다. 청산자는 대신 빚을 갚고, 그 대가로 담보 일부를 할인된 조건으로 받아 간다. 에이브 입장에서는 빚을 회수해 시스템의 부실을 막고, 청산자 입장에서는 보상을 받는 구조다.
그래서 담보대출에서 가장 위험한 순간은 가격이 천천히 하락하는 때보다 급하게 흔들리는 날일 수 있다. 평소에는 건강도가 여유 있어 보여도, 짧은 시간의 급락으로 1 아래에 닿으면 청산이 실행될 수 있기 때문이다.
중요한 점은 청산이 손실을 잠시 보류하는 일이 아니라는 데 있다. 담보 일부가 실제로 팔리면서 손실이 확정된다. 이후 가격이 반등하더라도 이미 정리된 담보는 원래대로 돌아오지 않는다.
건강도는 어디서 확인할까?
에이브 공식 안내에서는 건강도를 담보 가치, 자산별 청산 기준, 빌린 금액을 함께 반영해 계산한다고 설명한다. 담보 가격이 오르면 건강도는 개선되고, 반대로 담보가 하락하거나 빌린 자산의 가치가 높아지면 건강도는 낮아진다.
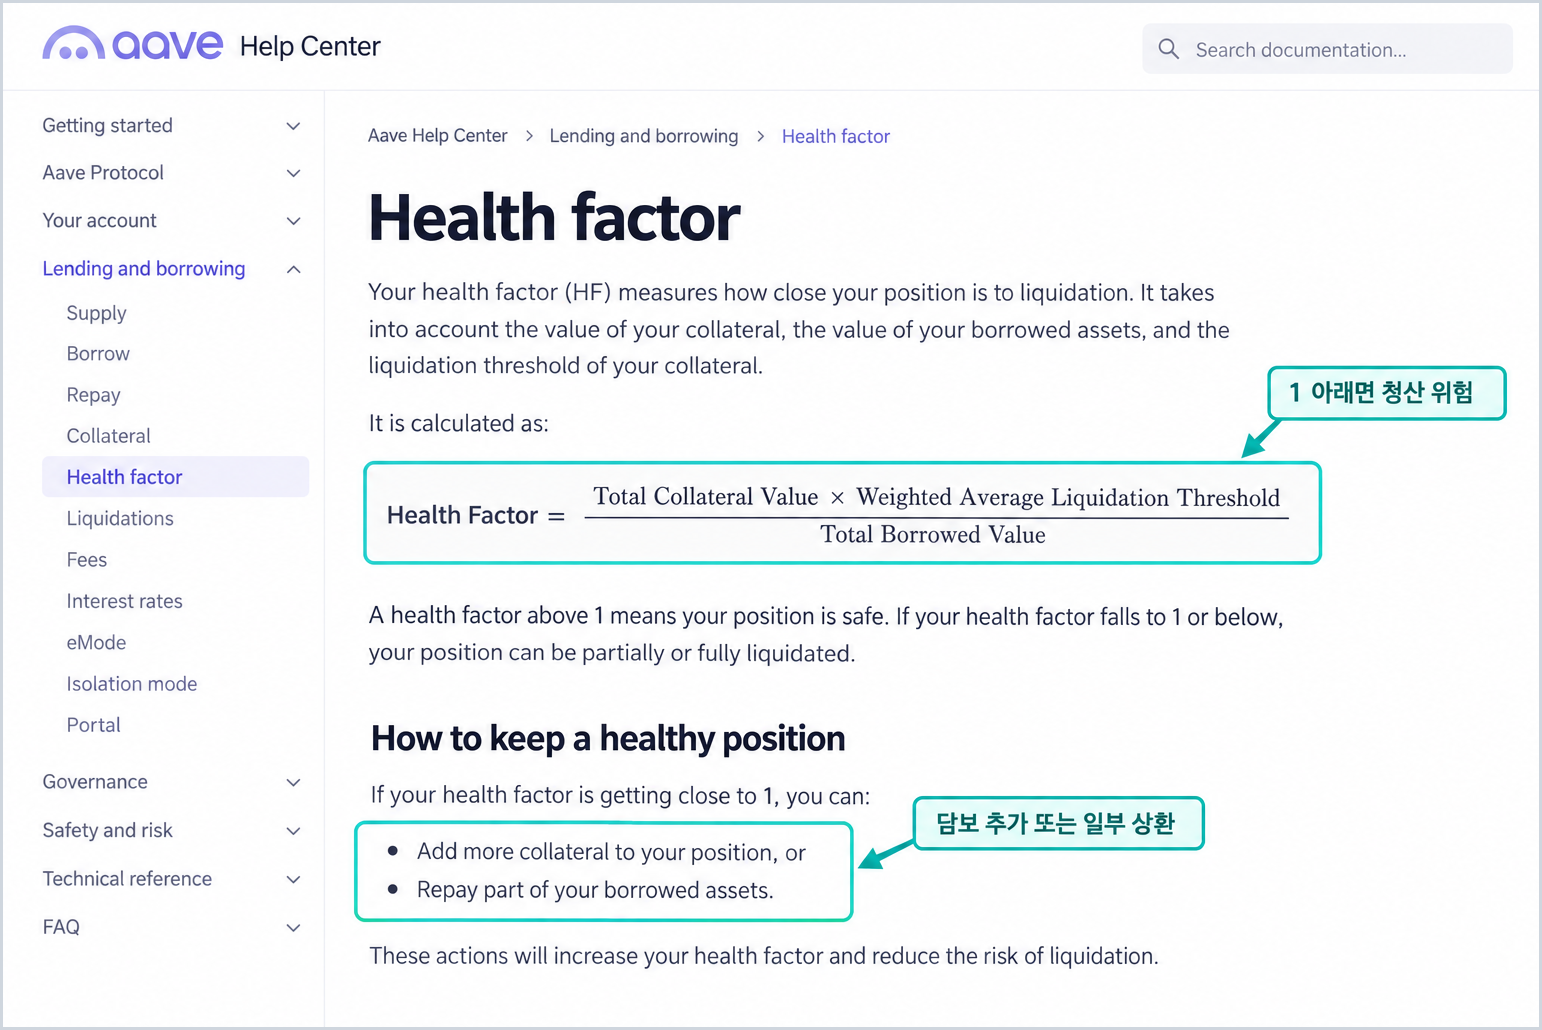
실제 앱에서 대출 포지션을 열었다면 대시보드의 Health Factor를 가장 먼저 봐야 한다. 단순히 담보 금액이 얼마인지보다, 가격이 일정 비율 더 하락했을 때 건강도가 어디까지 밀리는지를 가늠하는 편이 현실적이다.
담보 대출은 알겠는데 AAVE는 어디에 쓰이는거지?
AAVE의 역할은 대출에 쓰이는 담보가 아니라, 에이브 시장의 규칙을 정하는 데 있다. 은행에 비유하면 에이브는 대출이 이루어지는 은행이고, AAVE는 그 은행의 중요한 운영 원칙에 투표할 수 있는 권리에 가깝다.
ETH를 맡기고 USDC를 빌리는 이용자는 은행의 고객처럼 AAVE를 보유하지 않아도 된다. 에이브 안에서 실제로 오가는 것은 ETH, USDC 같은 담보와 대출 자산이다.
반면 AAVE 보유자는 어떤 자산을 담보로 받을지, 담보 가치의 어느 정도까지 대출을 허용할지, 가격이 하락했을 때 언제 청산할지 같은 기준을 정하는 거버넌스에 참여할 수 있다. 대출을 직접 이용하는 역할과 대출 시장의 규칙을 정하는 역할이 나뉘어 있는 셈이다.
다만 은행이 돈을 많이 빌려줬다고 해서 주주에게 이자가 자동으로 배당되는 것은 아닌 것처럼, 에이브에서 대출이 늘고 이자가 발생해도 그 수익이 AAVE 보유자에게 바로 나눠지는 구조는 아니다. 그래서 에이브의 사용량이 늘어난다는 사실만으로 AAVE 가격 상승을 단정하기는 어렵다. 프로토콜의 성장이 토큰 가치로 이어지려면, 그 사이를 연결하는 거버넌스와 수익 구조가 실제로 어떻게 바뀌는지까지 봐야 한다.
에이브가 청산만으로 위험을 관리하지 않는 이유
청산은 대출 시장을 유지하는 핵심 장치지만, 시장 전체가 급락하면 그것만으로 충분하지 않을 수 있다. 담보를 팔아도 빚을 모두 갚지 못하는 상황, 즉 부실채권이 생길 가능성도 있기 때문이다.
에이브는 이런 경우를 대비해 Umbrella라는 안전장치를 운영한다. 일부 참여자는 aUSDC나 aWETH처럼 에이브에 예치한 자산과 GHO 등을 별도 안전장치에 맡기고 보상을 받는다. 대신 특정 자산에서 부실이 발생하면, 맡긴 자산 일부가 손실 보전에 쓰일 수 있는 위험을 감수한다.
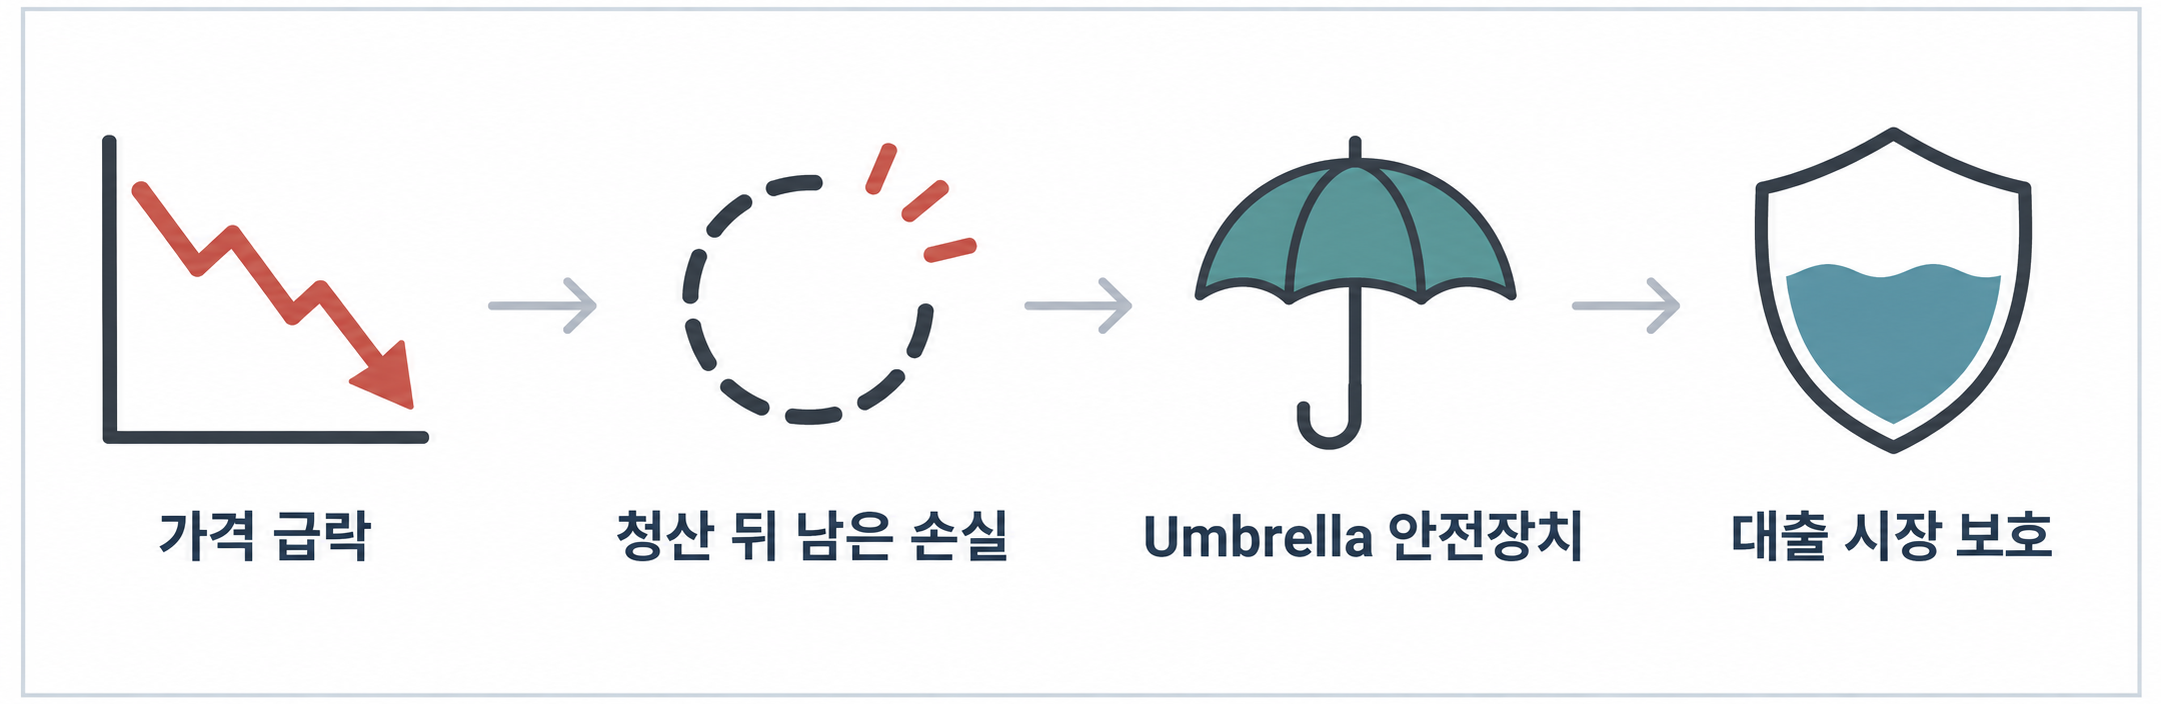
대출자는 청산 위험을 관리하고, 안전장치 참여자는 프로토콜 전체의 부실 위험을 나눠 맡는다. 에이브가 단순 예치 서비스가 아니라 위험을 가격으로 나누는 금융 시장에 가까운 이유다.
Aave V4가 바꾸려는 청산의 방식
최근 에이브 거버넌스에서는 V4 이더리움 메인넷 활성화와 새로운 청산 엔진이 주요 논의 대상이 되고 있다. V3에서는 일정 조건 아래에서 정해진 비율의 빚을 청산할 수 있었지만, V4는 건강도를 목표 수준까지 회복시키는 데 필요한 범위를 중심으로 청산하는 방식을 제시한다.
이 변화가 모두 적용된다면, 아주 작은 위험에도 과도하게 담보가 정리되는 문제를 줄이는 방향으로 작동할 수 있다. 반면 청산 기준과 보상 구조가 더 세밀해지는 만큼, 이용자는 예전보다 자신의 담보 조건과 시장별 위험도를 꼼꼼히 볼 필요가 있다.
AAVE 투자 관점에서도 V4는 단순한 버전 업데이트가 아니다. 대출 시장의 규모를 키우면서도 부실 위험을 낮출 수 있는지, 그리고 새로운 구조가 실제 사용량으로 이어지는지가 핵심이다.
그래서 AAVE는 오를까?
AAVE를 볼 때 가장 중요한 질문은 에이브 대출 시장의 성장이 토큰 가격으로도 이어질 수 있느냐는 점이다. 예치 자산과 대출 규모가 커지면 에이브가 관리하는 시장도 커지고, 거버넌스가 갖는 영향력 역시 높아질 수 있다. 여기에 수수료 수익과 트레저리, 위험 관리 장치가 AAVE 가치와 연결되는 방식까지 구체화된다면 시장은 AAVE를 단순한 투표권 이상으로 평가할 가능성이 있다.
다만 대출 규모가 늘었다는 사실만으로 가격 상승을 단정하기는 어렵다. ETH를 맡기고 USDC를 빌리는 이용자에게 AAVE 보유는 필수가 아니며, 에이브에서 발생한 이자 수익도 AAVE 보유자에게 자동으로 돌아가지 않는다. 대출 시장이 잘된다는 것과 토큰이 오른다는 것은 아직 같은 의미가 아니다.
그래서 단기 반등만 보고 접근하기보다 세 가지 흐름을 함께 볼 필요가 있다. 예치와 대출이 실제로 늘고 있는지, 시장이 크게 흔들릴 때 청산과 Umbrella 같은 안전장치가 안정적으로 작동하는지, 그리고 프로토콜의 성장 기대가 AAVE 가치로 이어지는 방안이 거버넌스에서 구체화되는지를 확인해야 한다.
이 연결고리가 차례로 만들어진다면 AAVE 상승의 근거는 단순한 디파이 반등보다 단단해질 수 있다. 반대로 사용량만 늘어난 채 토큰 가치와의 연결이 흐릿하게 남는다면, 가격은 기대만큼 오래 힘을 받기 어려울 수 있다.
'가상자산' 카테고리의 다른 글
| 무바락(MUBARAK) 코인 분석, BNB 밈코인 다시 뜨나? (0) | 2026.09.22 |
|---|---|
| 자마(ZAMA) 코인 분석, 프라이버시 강세장에 올라탔나? (0) | 2026.09.22 |
| 인젝티브(INJ) 코인 분석, ETF 기대감과 급등 이유 (0) | 2026.09.21 |
| 100배 이상 오른 전설의 코인 복기, 다음 기회를 찾는 단서 (0) | 2026.09.20 |
| 유니스왑(UNI) 급등, 수수료는 누구에게 갈까? (0) | 2026.09.18 |
| 9월 FOMC 금리 인상, 비트코인이 봐야 할 신호 (0) | 2026.09.17 |
| 클래리티 법안이란? 부결 이후 코인 시장의 다음 수순 (0) | 2026.09.17 |
| 베드락(BR) 코인 급등락, 왜 주의해야 할까? (0) | 2026.09.17 |